目录
- 一、案情:一份判决、两类被告、三条程序线
- 二、规范坐标
- 路径图:连带责任拆分+先行判决
- 三、争点一:连带责任为什么“可以拆开判”
- 四、争点二:刑事案件未结,民事部分为何不必等
- 五、争点三:重整打了折扣,剩下的钱向谁要
- 六、争点四:先行判决对其余被告有何拘束力
- 七、三起特别代表人诉讼对照
- 八、理论延伸:效率与一致性的权衡
一、案情:一份判决、两类被告、三条程序线
| 环节 | 事实(脱敏) |
|---|---|
| 违法事实 | 某上市公司自2017年起连续六年财务造假,虚增营收11亿元,被江苏证监局行政处罚;时任董监高、会计师事务所、担任保荐人和独立财务顾问的多家券商先后被处罚或采取监管措施 |
| 程序 | 经最高人民法院指定管辖,南京中院适用特别代表人诉讼程序;中证中小投资者服务中心作为代表人,请求公司赔偿,并请求25名被告承担连带责任 |
| 刑事线 | 25名被告中9名分别涉嫌违规披露重要信息罪、提供虚假证明文件罪被提起公诉,先行判决作出时刑事案件仍在审理 |
| 先行判决 | (2024)苏01民初2864号(2025年12月31日):公司赔偿43269名投资者投资损失共计774785993.38元,向代表人给付律师费25万元;驳回登记原告对公司的其他诉讼请求(部分投资者经测算无因虚假陈述产生的实际损失);对其余25名被告的请求继续审理,另行制作裁判文书 |
| 上诉安排 | 代表人决定不上诉;投资者自行上诉的须在15日内提交上诉状 |
| 重整线 | 判决作出当日,该公司公告法院已裁定受理债权人对其的重整申请;2026年2月13日依重整计划经登记结算机构划转赔偿款:损失25万元以下的投资者全额受偿(占总人数99.11%),其余部分受偿,整体现金清偿比例77.74% |
二、规范坐标
| 问题 | 规范 | 要点 |
|---|---|---|
| 能否先判 | 《民事诉讼法》第156条 | 案件中一部分事实已经清楚的,可以就该部分先行判决 |
| 特别代表人诉讼 | 《证券法》第95条第3款;《最高人民法院关于证券纠纷代表人诉讼若干问题的规定》(法释〔2020〕5号)第32—34条 | 投资者保护机构受50名以上权利人委托作为代表人;“默示加入、明示退出” |
| 上诉与生效 | 同规定第27条 | 代表人放弃上诉,原告可在收到通知15日内自行上诉;被告未上诉的,一审判决在未上诉原告与被告之间生效 |
| 发行人责任 | 《证券法》第85条 | 发行人对虚假陈述造成的损失承担赔偿责任,不以过错为要件;董监高、保荐人等承担过错推定的连带责任 |
| 中介机构责任 | 《证券法》第163条 | 证券服务机构与委托人承担连带责任,能证明自己没有过错的除外 |
| 连带责任的请求方式 | 《民法典》第178条第1款、第520条第1款 | 权利人可以请求部分或者全部连带责任人承担责任;部分连带债务人履行的,其他债务人在相应范围内债务消灭 |
| 刑民交叉 | 《全国法院民商事审判工作会议纪要》第130条;《民事诉讼法》第153条第1款第5项 | 民事案件必须以刑事审理结果为依据的才中止;否则继续审理 |
| 起诉门槛 | 法释〔2022〕2号第2条第2款 | 不得仅以未经行政处罚或生效刑事判决认定为由不予受理 |
| 重整的对外效力 | 《企业破产法》第92条第3款 | 债权人对债务人的保证人和其他连带债务人所享有的权利,不受重整计划的影响 |
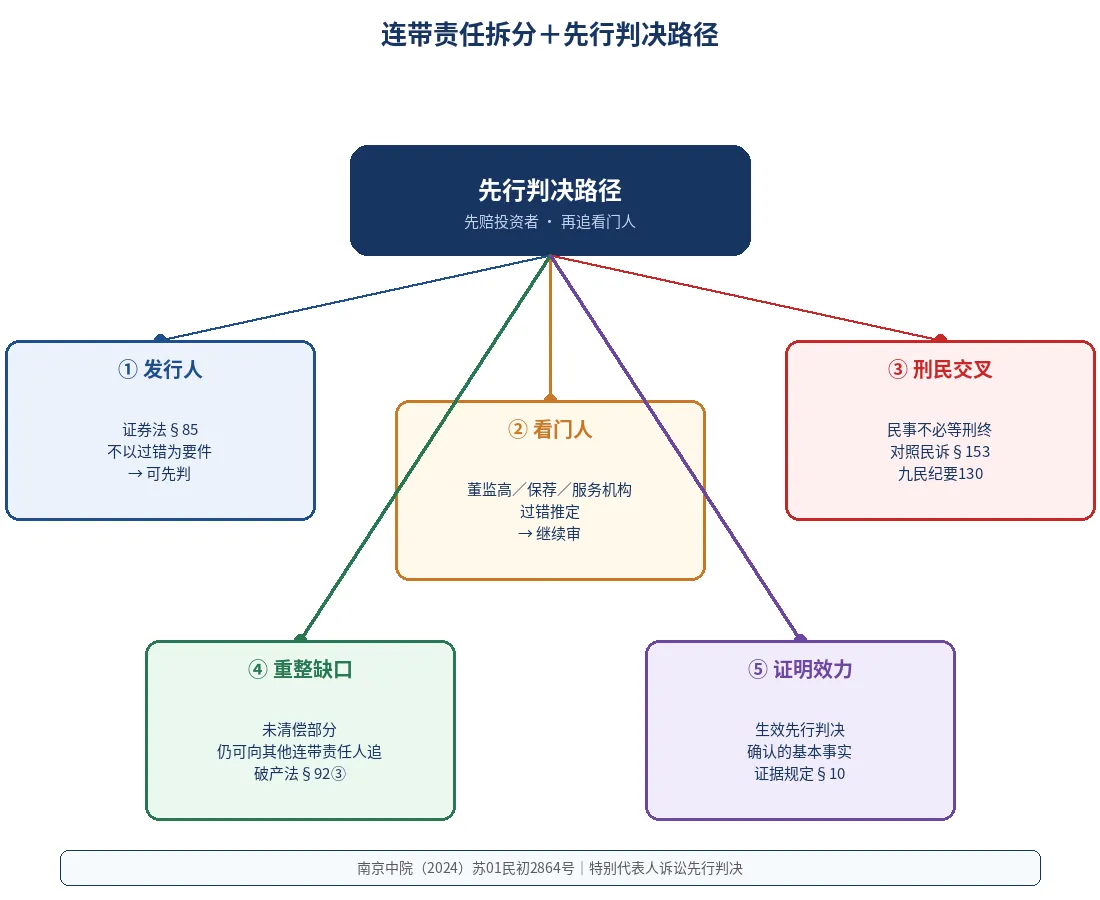
路径图:连带责任拆分+先行判决
先看一张路径图,再展开四个争点:
三、争点一:连带责任为什么“可以拆开判”
先行判决的前提是“一部分事实已经清楚”,而且这一部分在法律上能够独立成立。证券虚假陈述中的连带责任恰好满足这一点。
第一,请求权的可分性。 依《民法典》第178条第1款,投资者本可只起诉发行人,也可只起诉中介机构。多名被告被列入同一诉讼,是请求的合并,而不是“非一并审理不可”的必要共同诉讼。既然投资者对每一被告的请求可以独立成立,法院就其中一个被告的部分先行判决,在诉讼法上并无障碍。
第二,归责结构的差异。 依《证券法》第85条,发行人承担的是不以过错为要件的责任,只要虚假陈述、交易因果关系和损失成立,责任即可确定。董监高、保荐人和证券服务机构则是过错推定,需要逐一审查“能否证明自己没有过错”,并且常常牵涉勤勉尽责标准、履职记录和专业判断。两类被告的审理难度天然不同步。
第三,共通事实已经查清。 虚假陈述的认定、实施日与揭露日、投资者损失的测算,是所有被告责任的共同前提。这部分在发行人一线已经完成,后续审理只需聚焦其余被告的过错与责任范围。
据此,先行判决并没有“提前判断”其他被告的责任,而是把对发行人的请求从其余争议中剥离出来先行了结。
四、争点二:刑事案件未结,民事部分为何不必等
9名被告被提起公诉,最直观的反应是“先刑后民”。但九民纪要第130条给出的标准是“必须以刑事审理结果为依据”,而不是“事实存在关联”。
| 被告类别 | 民事责任是否依赖刑事结果 | 处理 |
|---|---|---|
| 发行人 | 不依赖:无过错责任,虚假陈述已有行政处罚认定;法释〔2022〕2号也不以刑事判决为受理前提 | 先行判决 |
| 被公诉的个人与机构 | 可能相关:刑事审理对其主观状态和具体行为的认定,会影响民事过错判断 | 继续审理,可视情况等待刑事结果 |
| 其他被处罚或被采取监管措施的主体 | 一般不依赖,但需逐一审查过错和责任比例 | 继续审理 |
先行判决把“必须等”和“不必等”的部分分开处理,避免以部分被告涉刑为由让整个案件停摆。这与第130条区分“必须以刑事审理结果为依据”和“非必须”的取向一致,比一律中止更为精细。
五、争点三:重整打了折扣,剩下的钱向谁要
先行判决与重整几乎同时发生,这让判决的功能更为具体:它为投资者在重整程序中的债权确定了数额。 没有生效判决,数万名投资者的损失要逐一申报、审查、异议,程序成本极高;有了判决,债权数额已经确定,重整计划可以直接以此为基础设计清偿方案。
但现金清偿比例是77.74%,并非全额。剩余部分怎么办?
《企业破产法》第92条第3款是关键。 重整计划对发行人债务的减免,不影响债权人对“其他连带债务人”的权利。对发行人承担连带责任的董监高、保荐人和会计师事务所,不能以重整计划已经打折为由主张其责任相应减轻。
同时,《民法典》第520条第1款决定了另一面:发行人已经实际清偿的部分,其他连带债务人对投资者的债务在相应范围内消灭。由此可以推出后续判决需要处理的几个问题:
- 计算基数。 其余被告的连带责任以投资者全部损失为基数,还是以重整清偿后的剩余部分为基数?依第520条,已清偿部分不再重复主张;但未受偿部分不因重整计划减免而消灭。
- 按比例连带的叠加。 康美药业案中,法院判令部分独立董事分别在投资者损失的5%或10%范围内承担连带责任。若后续也采此类比例,比例应以全部损失计算还是以剩余损失计算,裁判文书需写清,否则执行中会产生争议。
- 内部追偿。 中介机构承担责任后,依《民法典》第519条可向其他连带债务人追偿;向已重整的发行人追偿时,只能按重整计划规定的同类债权清偿条件实现。
六、争点四:先行判决对其余被告有何拘束力
先行判决的当事人是投资者与发行人。对其余25名被告而言,判决的既判力并不直接约束他们,但判决确认的基本事实具有很强的证明效力。依《最高人民法院关于民事诉讼证据的若干规定》第10条,已为人民法院发生法律效力的裁判所确认的基本事实,当事人无须举证证明,但有相反证据足以推翻的除外。
这意味着,其余被告在后续审理中仍可就损失测算、系统风险扣除等提出异议,但须承担“足以推翻”的证明责任,门槛明显高于普通抗辩。对中介机构而言,更现实的抗辩空间在于自身过错的有无与大小,而不是重新争议已查清的共通事实。
七、三起特别代表人诉讼对照
| 维度 | 康美药业案 | 泽达易盛案 | 本案 |
|---|---|---|---|
| 法院 | 广州中院(2020)粤01民初2171号 | 上海金融法院 | 南京中院(2024)苏01民初2864号 |
| 结案方式 | 一审判决(2021年11月) | 调解(2023年12月) | 对发行人先行判决(2025年12月),其余被告继续审理 |
| 规模 | 52037名投资者,约24.59亿元 | 7195名投资者,约2.8亿元 | 43269名投资者,约7.74亿元 |
| 其他责任人 | 与发行人一并判决,部分独立董事按5%、10%比例连带 | 调解结案,未作责任比例判决 | 25名被告另行判决,其中9名涉刑 |
| 实际兑付 | 经重整程序清偿 | 经证券账户自动分配 | 依重整计划经登记结算机构划转,小额全额受偿 |
三案连起来看,特别代表人诉讼逐渐形成了“判决、调解、先行判决”三种结案方式。被告多、刑事案件未结、发行人又处于重整中时,先行判决的效率优势最为明显。
八、理论延伸:效率与一致性的权衡
先行判决的代价是裁判一致性风险。若后续判决对实施日、揭露日或损失计算作出不同认定,就会出现同一虚假陈述两套口径的尴尬。本案采取的路径,是把共通事实一次性查清并固定在先行判决中,后续只审被告特有的过错问题,从而把风险压到最低。
从更宏观的角度看,特别代表人诉讼“默示加入”的设计扩大了原告规模,也放大了审理周期对投资者的影响。先行判决让“谁先能赔、谁就先判”成为可能,与重整计划中小额债权全额清偿的安排相互配合,使99%以上的投资者在较短时间内完成受偿。对追责链条上的“看门人”而言,这并不意味着责任减轻,而是剩余损失的追偿已经集中指向它们。