目录
一、先看故事:小A怎么把你推进坑里
小A刷到广告:“黑户也能贷、无门槛、内部额度。”电话那头的中介很热情:额度有,但要找一个征信好的朋友“见证/增信”,不然系统过不去。
小A想到你——奖学金按时到账、信用卡从没逾期。他保证:“你只是过个账,钱马上转给我,我自己还。”
中介把你们分开聊:对小A说“你还是借款人”;对你说“只是刷脸做见证”。两个人听到的故事,根本不是同一个。
然后是熟悉的操作:借用你的手机、人脸识别、短信验证码。钱进你卡,立刻转给小A,中介当场抽走贷款额约两成的“服务费”,再补签一张“钱是小A用的、与见证人无关”的借条或确认书——看起来在“帮你免责”。
几天后,银行App里贷款合同抬头写的是你的名字。逾期催收找的也是你。那张纸条,挡不住银行。
上海普陀公开的“AB贷”案里,就有类似结构:拟贷约16万元,中介又以“要捆绑”追加,合计约43万元,由征信良好的亲属开户过账,手续费按总额约19%收取约8万余元;亲属后来才发现自己名下才是贷款人。泰州系列案公安通报则显示:团伙以“扫脸认证、见证担保、资金过账”话术,让亲友在不知情或半知情状态下成为借款人,规模可达数百人“被贷款”、贷款额以亿元计。
二、导图①:“AB贷”怎么玩
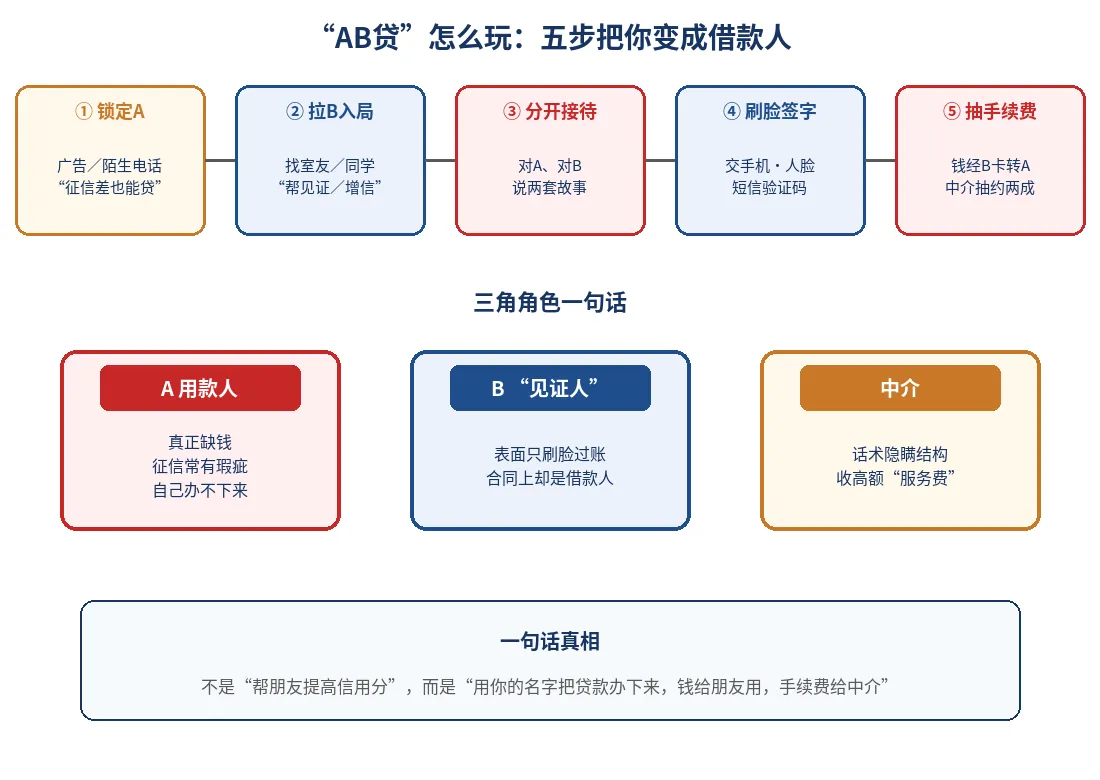
记住两句大白话:
- “见证人”三个字没有魔法:银行App里完成人脸识别、签署借款合同的人,通常就是借款人。
- 补签“A还钱、与B无关”的纸条,挡不住银行催收:那是你们俩的内部安排,一般不能对抗贷款合同上的债权人。
合法居间、正规担保并不当然违法。《民法典》允许中介促成合同后收取报酬。争点在于:中介是否虚构“你只是见证、不担责”,是否隐瞒“贷款合同上的借款人其实是你”,以及是否以根本不成立的服务骗取高额手续费。
三、导图②:刷完脸,风险落在谁头上
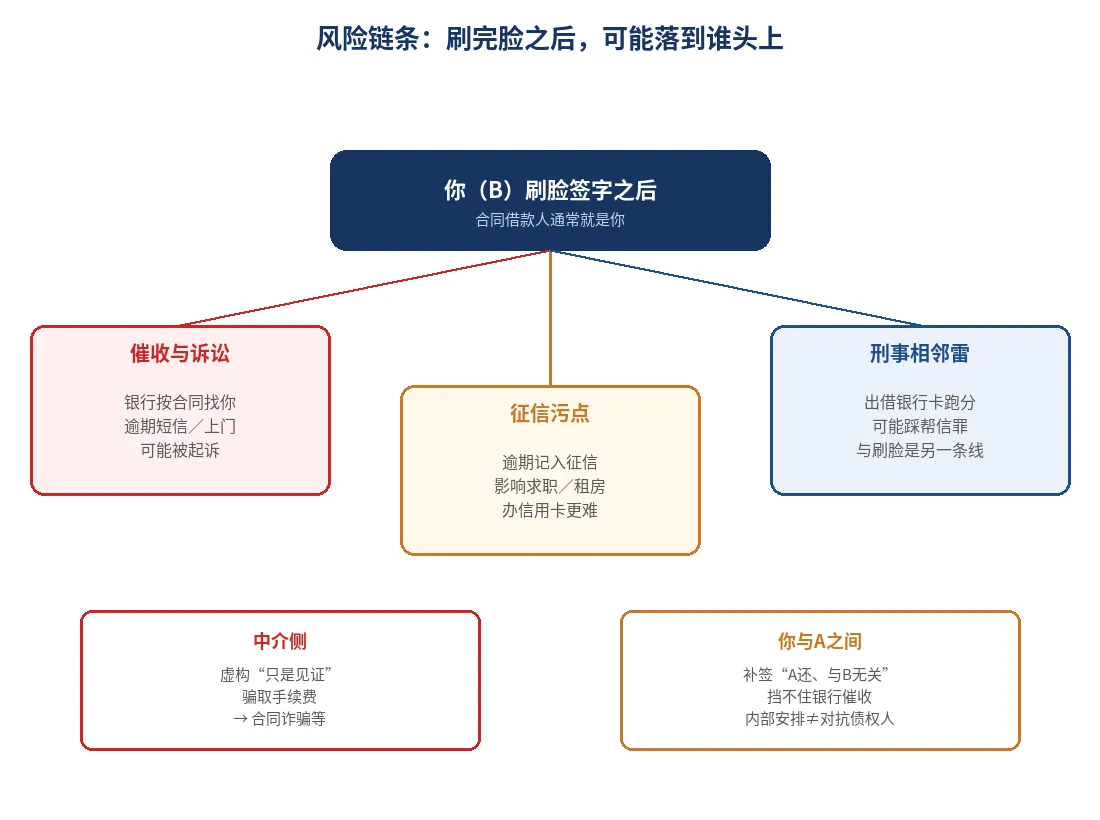
对学生来说,最痛的往往不是“罪名名词”,而是这几件具体事:
- 催收找上门:短信、电话、甚至诉讼,银行按合同找的是署名借款人——也就是你。
- 征信被写脏:逾期记入征信,求职背景调查、租房、以后办信用卡都可能受影响。
- “顺便借张卡跑流水”:同一拨人可能再劝你出借银行卡、手机卡、支付账号“日结佣金”——这是帮信罪的高频雷区,和“刷脸当B”相邻,但罪名不同,别混着踩。
公开评价方向大致是:中介虚构可办贷、隐瞒B为真实借款人并骗取居间手续费的,多见合同诈骗罪(《刑法》第224条);个别无合同场景也可能评诈骗罪。你若只是被骗当B,首先是被害人/利害关系人,应尽早报案、固证。民事上即使不构成犯罪,债务、征信、违约金仍可能压在合同借款人身上。
边界写清楚: 本稿讨论的是“AB贷”结构下的合同诈骗/诈骗、可能的高利转贷/骗取贷款争点,以及民事无效与返还;不是把每个案件都写成洗钱罪样本。非法经营罪有特定适用条件,也不能把所有无牌中介一句话打成非法经营。对学生更有用的是:“不帮人办贷、不交手机、不签空白合同”。
四、公开故事对照(脱敏)
以下事实来自检察院、法院或公安机关公开报道;当事人已脱敏。公开报道未披露完整案号的,以经办机关+结果指称,并标注【需核对】。
上海普陀王某等8人“AB贷”案(普陀法院/检察院公开)
居间协议+“见证人”话术;手续费可至贷款额约19%;公开报道涉手续费约83万元量级(7名被害人)。以合同诈骗罪追究;主犯有期徒刑四年、罚金10万元;其余十个月至二年二个月不等;二审维持。案号【需核对】。
江苏泰州系列“AB贷”案(省公安厅防范提示,2024年12月公开)
610人“被贷款”约8112万元;团伙获利约1515万元;“增信加分/扫脸过账”;约19%助贷服务费;居间合同避责条款。公安侦办通报:32名成员落网。终审判决案号与刑期以裁判文书为准【需核对/侦办通报】。
上海案还提示一个现实细节:有被害人因被骗手续费泄愤纵火,警方办纵火案时挖出“案中案”,中介团伙才浮出水面。许多B起初只以为是民事纠纷,迟迟不报警,错过固证时机。
五、为什么宿舍里特别容易中招
- 人情难却:“就刷个脸”,拒绝像不义气。
- 术语听不懂:见证、增信、过账、捆绑贷——听着专业,其实在改写你的法律身份。
- 操作被代劳:手机一交,验证码一报,人脸一对,合同条款来不及读。
- 兼职话术叠加:同一批人可能顺便劝你“借张卡跑流水”,从AB贷滑向帮信。
- 后果滞后:当时账户进钱又转走,感觉“钱没进我口袋”;催收和起诉往往几个月后才来。
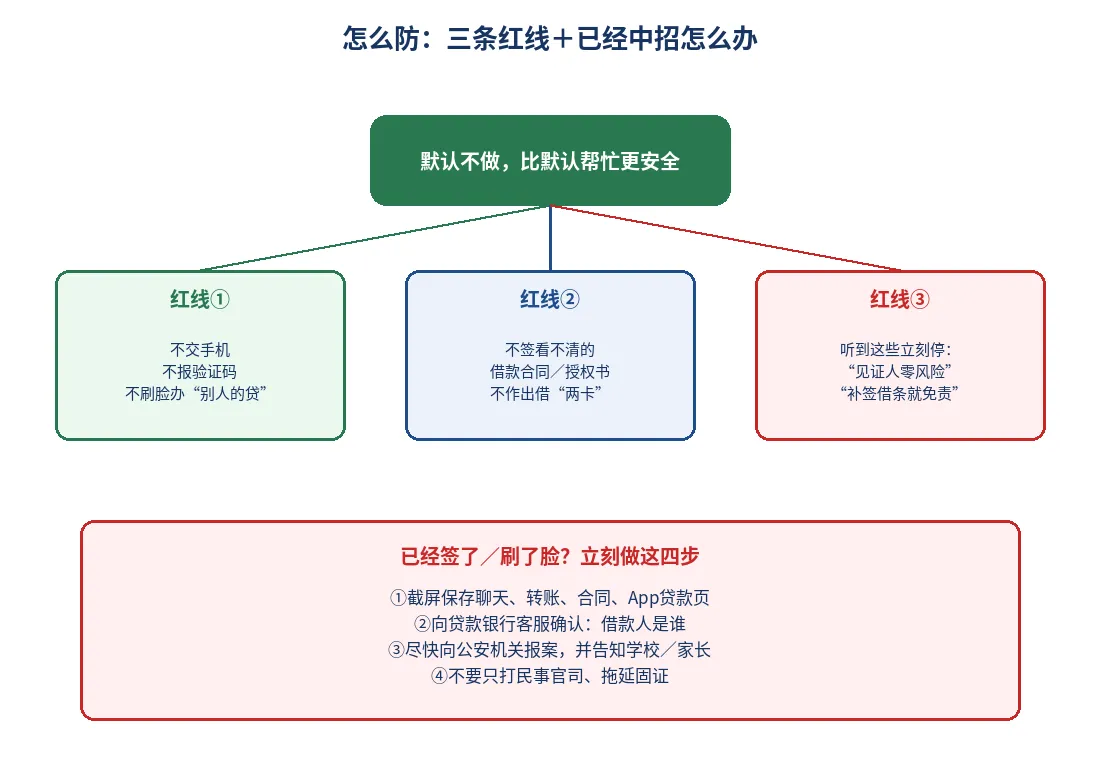
六、导图③:怎么防,以及已经中招怎么办