目录
一、争点一:核销+财政补偿=债务消灭?
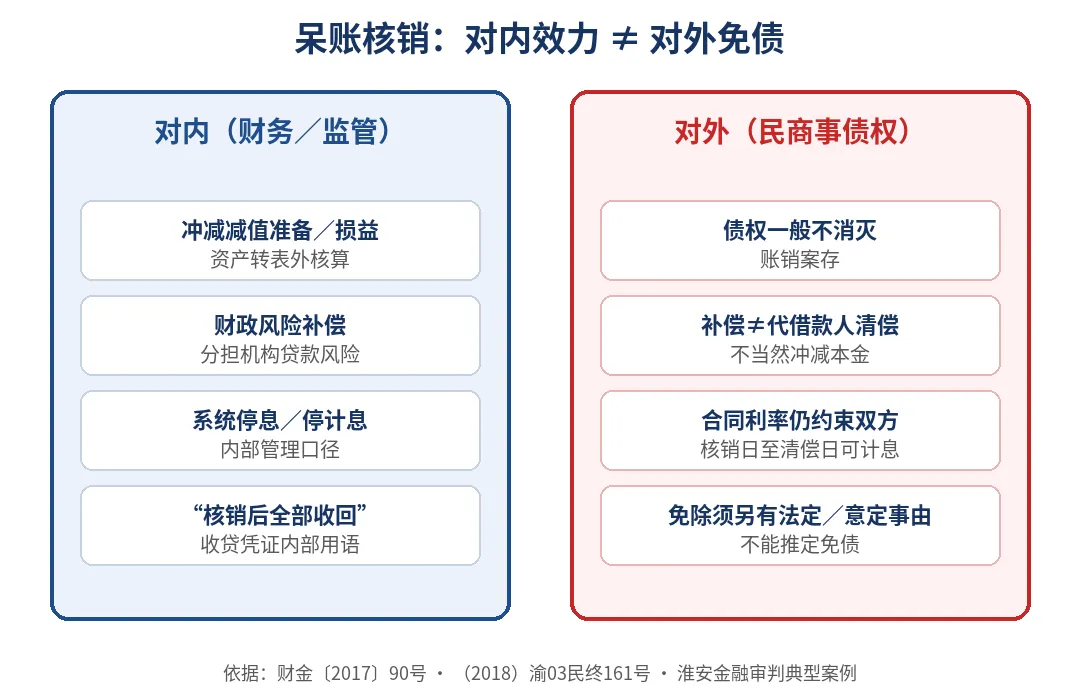
重庆三中院二审维持一审判决的金融借款案(一审(2017)渝0119民初6063号,二审(2018)渝03民终161号)事实可压缩如下:
- 某银行向某自然人发放微型企业创业扶持贷款10万元,约定年利率9.31%,到期还本、按月结息;逾期可按执行利率上浮**50%**计收罚息等。
- 借款人逾期后,银行依当地政策获得财政风险补偿约6.66万元,并对该笔贷款办理内部核销。
- 银行起诉请求偿还尚欠本金约9.99万元及相应利息、罚息。借款人抗辩:财政已代偿、贷款已核销,债务消灭;即便要还,也应由财政向其追偿,且本金应扣减补偿款。
二审法院核心说理可提炼为三点:
| 借款人主张 | 法院态度(重庆三中院) |
|---|---|
| 财政补偿+内部核销=债务消灭 | 不成立。风险补偿是财政分担金融机构贷款风险的内部措施,不等于替借款人清偿 |
| 核销=“账销案销/账销债移/账销债减” | 不成立。核销不导致债权丧失、转移或减少;银行仍可按“账销案存”对外清收 |
| 补偿款应冲减本金 | 不成立。清收已获补偿贷款的后续处置属内部财政管理,与对借款人的债权请求无必然冲减关系 |
裁判把政策目的也说清了:财政补偿微型企业贷款呆账,主旨是激励银行放贷、缓解融资难,不是在企业经营不善时替借款人把债抹掉。
二、争点二:核销后到还款日,逾期利息还能收吗?
淮安市中级人民法院于2026年7月6日发布的金融审判典型案例三《贷款核销不免债 金融债权得保全》给出了另一条常见场景:
- 某银行与两自然人签订最高额借款担保合同,实际发放贷款33万元,年利率7.65%。
- 2023年1月,银行按内部制度将该笔贷款本息合计约34.29万元予以呆账核销,系统停止自动计息。
- 2023年3月13日,银行分两笔收取合计约34.75万元,其中含核销日前本息,外加核销日至还款日期间逾期利息约4523.06元(按合同罚息利率年11.475%、逾期43天核算)。
- 借款人反诉:收贷凭证载明“核销后全部收回”,债务已结清,多收的4523.06元应返还。
法院认定:呆账核销系内部财务管理措施,遵循“账销案存”,不消灭对外债权;约束双方的仍是借款合同。核销日至实际清偿日的逾期利息依约计收并无不当,反诉请求被驳回。
| 对照项 | 重庆三中院案 | 淮安典型案例三 |
|---|---|---|
| 核销背景 | 财政风险补偿后核销 | 内部管理制度核销、停自动计息 |
| 借款人核心抗辩 | 补偿+核销=免债/冲本金 | “核销后全部收回”=结清,拒付核销后利息 |
| 法院对外效力结论 | 债权不因核销丧失、转移、减少 | 核销不消灭对外债权 |
| 利息处理 | 支持依约本金、利息及罚息 | 支持核销日至还款日的逾期利息 |
两案事实不同,法理同向:“核销”是银行对内的账务处理用语,不是对借款人的债务免除意思表示。
三、争点三:规范依据——“账销案存、权在力催”
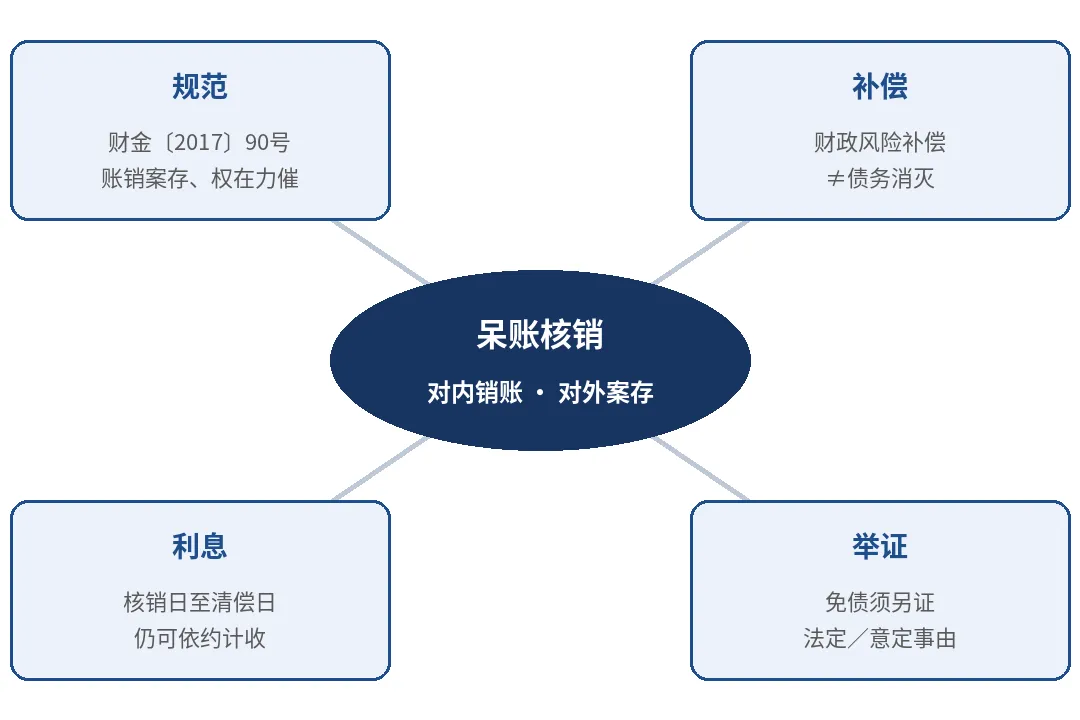
财政部《金融企业呆账核销管理办法(2017年版)》(财金〔2017〕90号)明确核销应遵循“符合认定条件、提供有效证据、账销案存、权在力催”等原则;对已核销资产,除依法权利义务已终结的情形外,金融企业仍享有相应合法权益,须继续尽职追偿。地方金融企业财务监管规范亦要求核销“对外保密,账销案存”。
结合民商事裁判,实务上可把边界写成三句:
- 对内:核销冲减资产减值准备或损益、资产转表外——这是财务与监管口径上的损失确认。
- 对外:除非另有债务免除、债务重组履行完毕、法院终结执行且债权依法消灭等法定/意定事由,对借款人、担保人的请求权一般不受影响。
- 凭证措辞:“核销”“核销后全部收回”等银行内部或收贷单据用语,不宜被扩张解释为免除核销后仍依约发生的利息、罚息,更不宜被扩张为整个债权消灭。
⚠ 操作提醒
银行/资产保全与法务: 核销前后催收、时效中断材料须闭环留存;对外答复、收贷凭证避免使用易被解读为“债务已免除”的表述;核销后仍应按合同计息规则与诉讼策略衔接,防止“系统停息”被误解为“法律停息”。
诉讼代理侧: 借款人以“核销免债”抗辩时,举证重点应转向是否存在法定/意定的债权消灭事由,而非核销审批本身;银行主张核销后息费,须能说明合同利率条款与计息区间,并解释内部停息与对外计息的关系。
财政风险补偿类贷款: 补偿款流向与核销审批属银行与财政之间的安排,一般不当然产生对借款人的代位清偿或本金冲减效果,代理时宜单独审查补偿文件是否另有特殊约定。
主要依据
- (2017)渝0119民初6063号、(2018)渝03民终161号(重庆三中院:呆账核销与财政风险补偿不消灭对外债权)
- 淮安市中级人民法院《淮安法院金融审判工作典型案例》案例三(2026-07-06):贷款核销不免债,核销日至清偿日逾期利息可依约计收
- 财政部《金融企业呆账核销管理办法(2017年版)》(财金〔2017〕90号):账销案存、权在力催
FinancialLaw日课 · 仅基于公开裁判与规范文本,不构成法律意见。